小泉進次郎「年金80歳支給」の真相!デマの構図と社会保障改革のリアル
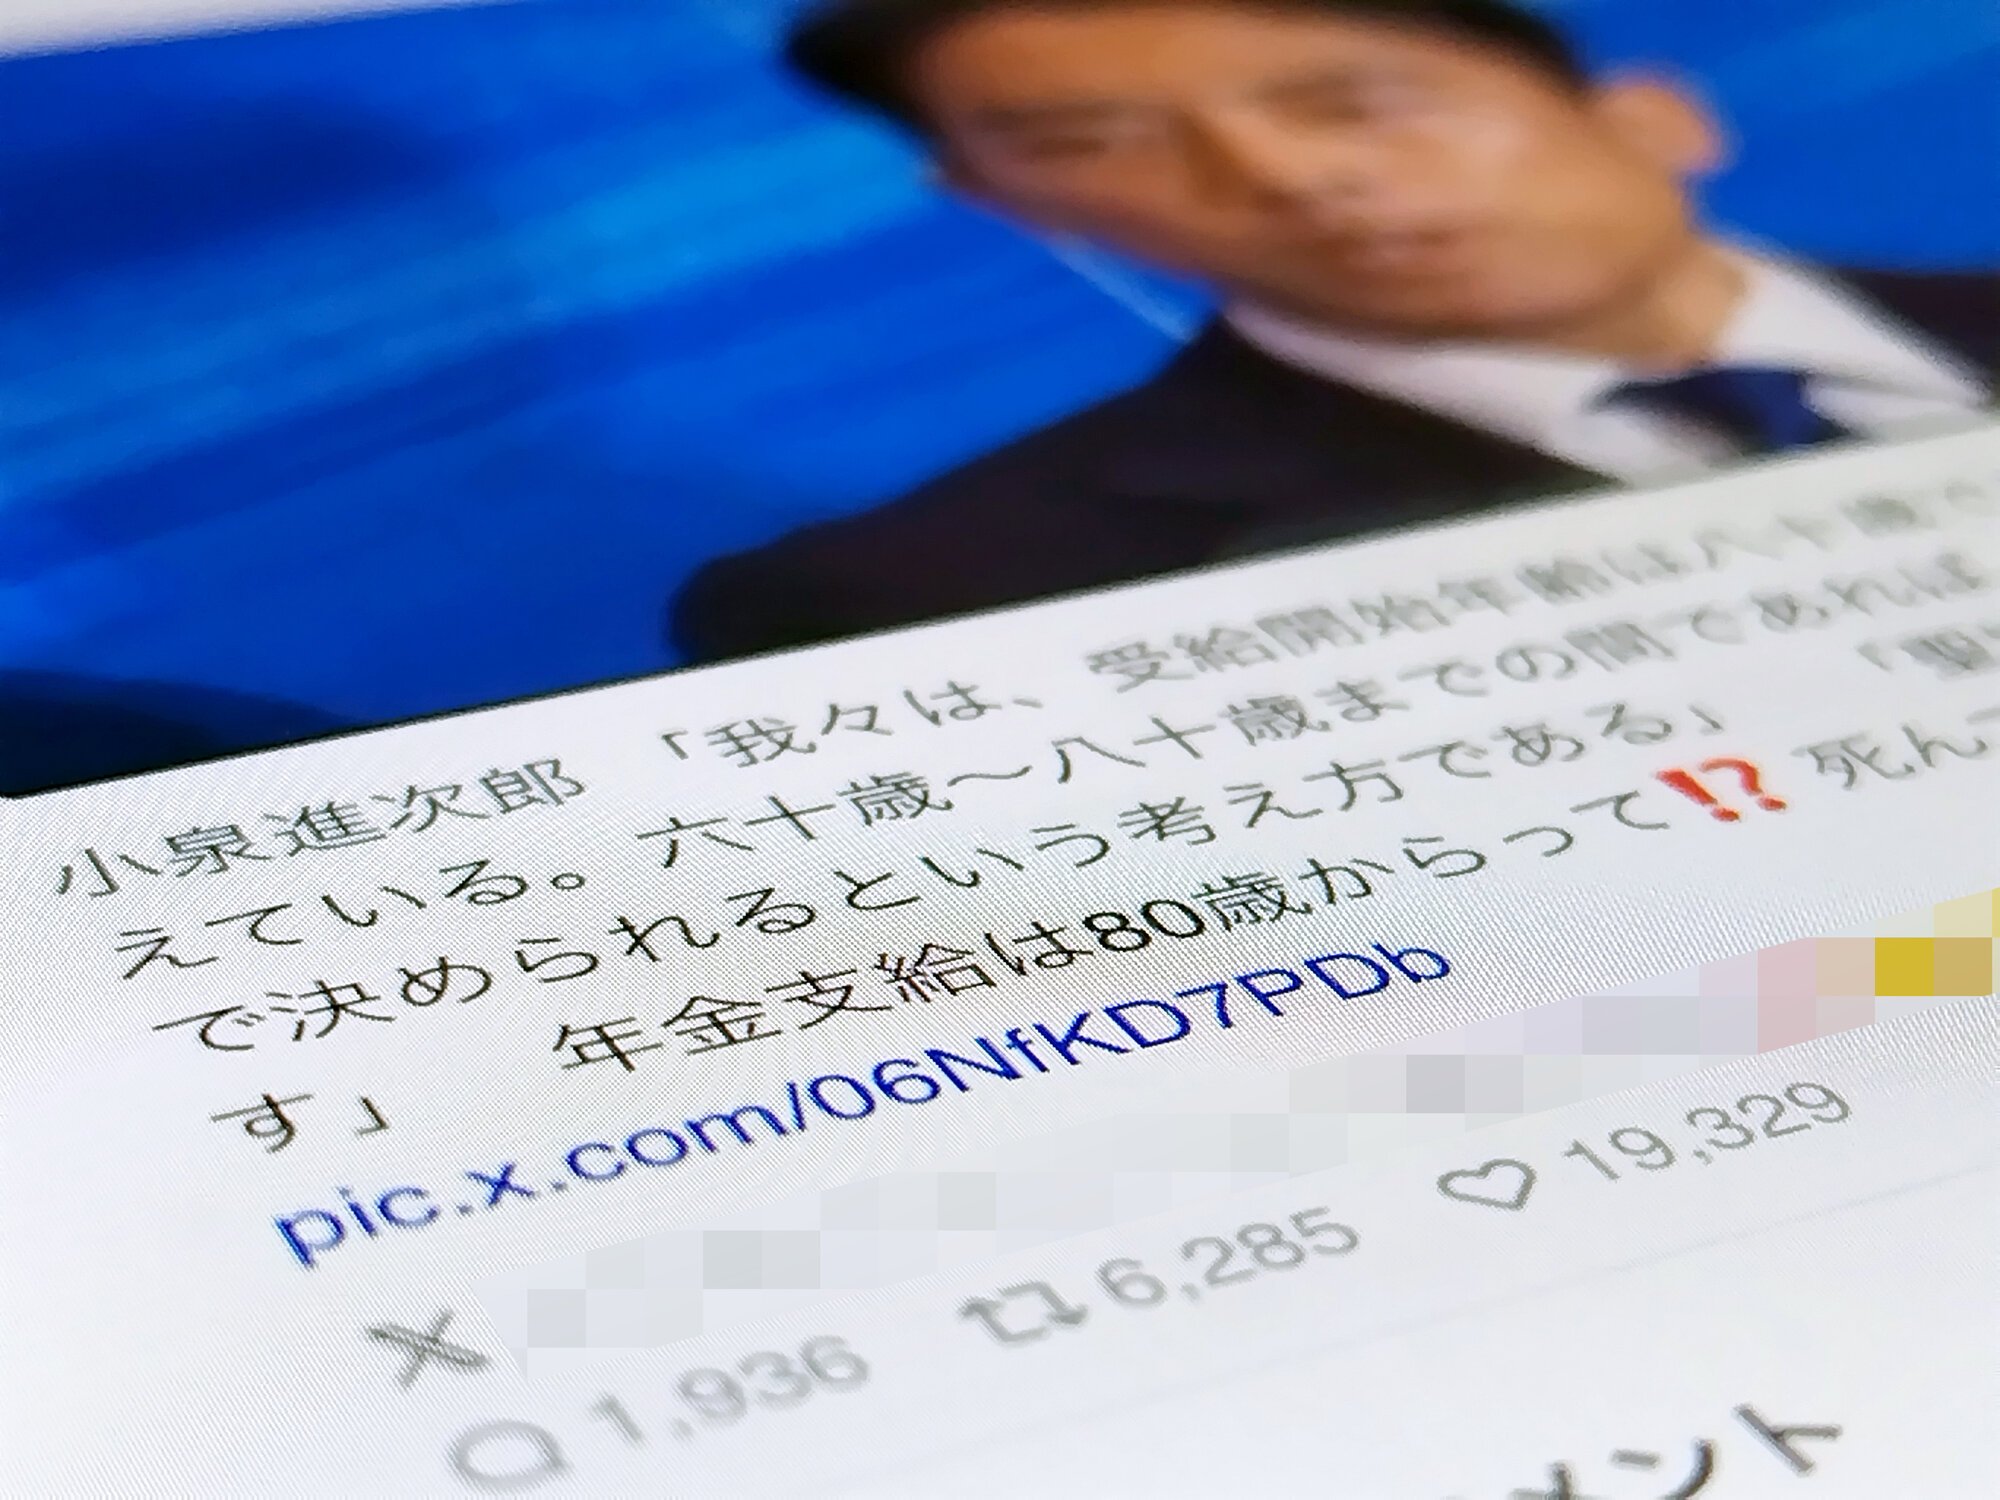
自民党総裁選や閣僚人事の節目ごとに、SNSや大手ポータルサイトのコメント欄を騒然とさせるトピックがあります。それが「小泉進次郎氏が年金の支給開始年齢を80歳に引き上げようとしている」という言説です。スマートフォンの画面越しに「80歳まで年金が1円ももらえなくなる」「年金崩壊のツケを国民に押し付ける気か」といった怒りの声を目にし、強い不安を覚えた方も少なくないはずです。
しかし、公の場で飛び交う過激なバズワードと、実際の政策論争の間には決定的な隔たりが存在します。政治ジャーナリストの現場取材や厚生労働省の公式資料、過去の発言記録をつぶさに検証していくと、ネット上で拡散されている情報の多くが文脈を切り取られた誤解、あるいは意図的なミスリードであることが浮き彫りになってきます。本稿では、小泉進次郎氏の年金発言の真相をファクトチェックするとともに、水面下で進む年金制度改革の最新動向と私たちの将来設計への影響を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年金受給開始を80歳に義務化する」という噂は完全なデマであり、実際は受給開始の選択肢(繰下げ上限)を80歳まで広げる提案である。
- 要点2:原則65歳受給の基本骨格は維持されつつも、労働市場改革(解雇規制の緩和・雇用の流動化)とセットで語られたことで国民の強い反発を招いた。
- 要点3:80歳まで繰り下げると受給額は最大2倍以上に増額される試算がある一方、平均余命や健康リスクを踏まえた個人の受給戦略が極めて重要になる。
【発言の真相】小泉進次郎氏の「年金80歳」発言は何を意図していたのか?
ネット空間で定期的に再燃する「年金80歳支給」というセンセーショナルな見出しですが、一次情報にあたると全く異なる政策意図が見えてきます。小泉進次郎氏が一貫して主張してきたのは、支給開始年齢そのものの全国一律引き上げではなく、受給開始時期を本人の意思で遅らせる「繰下げ受給」の選択肢拡大です。
発言の原点は、小泉氏が自民党青年局長や厚生労働部会長を務めていた時期から提唱している小泉進次郎氏の社会保障改革案にあります。小泉氏は「人生100年時代」において元気で働く意欲のある高齢者が増えている現状を捉え、以下のように問題提起を行いました。
「現行制度では受給開始年齢を選べる幅が決まっているが、60歳から75歳だけでなく、本人が希望すれば80歳まで受給を遅らせてその分毎月の年金額を大幅に増やせるような、自由な選択肢を認めるべきではないか」
現行の公的年金制度(国民年金・厚生年金)は、原則として65歳から受給がスタートします。希望すれば60歳から前倒しで受け取る「繰上げ受給」や、逆に75歳まで遅らせる「繰下げ受給」が可能です。小泉氏の主張は、この上限枠を「80歳まで広げよう」というものであり、年金受給開始80歳が義務化されるという言説は明確なデマです。公的年金を80歳まで1円も支給しないという法案が提出された事実も一切ありません。

ネットの反応と炎上の経緯|なぜ「80歳まで年金が出ない」と誤解されたのか?
真意が「選択肢の拡大」であるにもかかわらず、なぜ小泉進次郎氏の年金ネットの反応はこれほどまでに苛烈なバッシングへと発展したのでしょうか。その背景には、現代のネット世論特有の情報消費パターンと、国民が抱える根深い不信感があります。
炎上の火種となったのは、SNS(旧Twitter/X)やまとめサイトによる文脈の短縮です。「小泉進次郎、年金80歳受給を提唱」といったクリックを誘う短文見出しだけが独り歩きし、「65歳受給が廃止され、80歳まで年金が支給されなくなる」と解釈したユーザーが一斉に反発しました。当時、SNS上では「平均寿命まであと数年しかないのに詐欺だ」「年金を払うだけ払わせて受給前に死ねということか」といった怒りの投稿が数万件規模で拡散されました。
さらに火に油を注いだのが、自民党総裁選などで小泉氏が看板政策として掲げた解雇規制の見直しと年金問題の連動です。労働市場の流動化を訴える改革姿勢が、一部の労働者層から「中高年のリストラを容易にし、定年後も死ぬまで働かせる社会を作る気ではないか」と受け止められました。「働けるうちは働いて年金を繰り下げろ」というメッセージが、自己責任論の押し付けとして心理的リアクタンス(反発心)を引き起こした構造的要因は見逃せません。
【データ徹底比較】現行制度と「80歳繰下げ」導入時の受給シミュレーション
小泉氏が提案した年金繰下げ受給の80歳上限が仮に制度化された場合、受給額や損益分岐点はどのように変化するのでしょうか。現行制度のルール(1ヶ月遅らせるごとに受給額が0.7%増額)をベースに、80歳まで繰り下げた場合の試算をまとめました。
| 受給開始年齢 | 増減率(月+0.7%計算) | 月額目安(基準月額15万円時) | 損益分岐点(65歳受給との比較) |
|---|---|---|---|
| 60歳(繰上げ最短) | -24.0%(月-0.4%減額) | 約114,000円 | 80歳10ヶ月を超えると総額で不利 |
| 65歳(現行の原則) | ±0.0%(基準額) | 150,000円 | 基準(比較対象) |
| 70歳(現行繰下げ) | +42.0% 増額 | 約213,000円 | 約82歳で65歳開始の受給総額を逆転 |
| 75歳(現行上限) | +84.0% 増額 | 約276,000円 | 約87歳で65歳開始の受給総額を逆転 |
| 80歳(改革案の上限) | +126.0% 増額 | 約339,000円 | 約92歳で65歳開始の受給総額を逆転 |
試算データが示す通り、仮に80歳まで受給を繰り下げた場合、毎月の受給額は基準額の2.26倍(+126%)に跳ね上がります。月額15万円のモデル年金であれば、毎月33万円超が終身で支給される計算です。
しかし、落とし穴となるのが損益分岐点です。65歳受給開始の人が受け取る累積額を80歳開始の人が追い抜くのは91歳〜92歳前後となります。厚生労働省の統計によると、日本人の平均寿命は男性が約81歳、女性が約87歳です。つまり、80歳まで受給を我慢した場合、多くの男性は受給総額で元を取る前に寿命を迎えてしまう統計的リスクが存在します。制度設計の美しさと、個人の生存確率との間に横たわるギャップこそが、批判を招く最大の論拠といえます。
厚生労働省の年金制度改革と今後の動向|80歳支給はいつから現実化するのか?
では、永田町や霞が関の実務において、年金80歳支給はいつから議論され、法制化される可能性があるのでしょうか。厚生労働省の年金制度改革の歩みと今後のタイムラインを検証します。
日本の年金制度は、5年ごとに実施される「財政検証」を踏まえて見直しが行われます。2020年の年金制度改革関連法により、2022年4月から繰下げ受給の上限が70歳から75歳へと引き上げられました。この改革プロセスにおいて、自民党のプロジェクトチームや審議会では「将来的な80歳への繰下げ上限拡大」も選択肢の一つとして議論の俎上に載っていました。
しかし、厚生労働省の公表データによると、70歳以上への繰下げ受給を選択している受給者は全体の数パーセント程度にとどまっています。多くの国民が65歳、あるいはそれ以前から受給を開始している実態があるため、厚労省が今すぐに「80歳への上限拡大」を最優先課題として法改正に踏み切る公算は極めて低いのが実情です。現在議論の中心となっているのは、国民年金の納付期間を60歳から65歳までの45年間へ延長することや、短時間労働者(パート・アルバイト)への厚生年金適用拡大であり、「80歳支給」は当面の法改正スケジュールには組み込まれていません。
一般に知られていない盲点とネットの誤解
年金議論において見落とされがちなのが、「受給額面が増えても、手取りが比例して増えるわけではない」という税制・社会保険料の壁です。
仮に80歳まで繰り下げて月額33万円超の年金を受け取った場合、額面金額の増加に伴って所得税や住民税、さらには国民健康保険料や介護保険料の負担率が急上昇します。また、後期高齢者医療制度の窓口負担割合が1割から3割へと引き上げられるリスクも生じます。結果として、「額面は2.26倍になったが、可処分所得(手取り)の伸び率はそれより大幅に鈍化する」という逆転現象が起きかねません。
また、「政治家は将来的に原則受給年齢を70歳、75歳、80歳へと段階的に引き上げる布石として繰下げ年齢を広げているのではないか」という国民の疑念も根強く存在します。過去に年金支給開始年齢が60歳から65歳へ段階的に引き上げられた歴史があるため、「選択肢の拡大と言いながら、既成事実を作って受給年齢を引き上げるのではないか」という警戒感が、デマの温床となっているのです。
【プロの結論】繰下げ受給が向いている人・慎重になるべき人の判断基準
公的年金は「長生きに対する保険」としての性格を持っています。小泉進次郎氏の改革論議を単なる政争として消費するのではなく、自分自身の資産防衛に活かすためには、客観的な判断基準を持つことが不可欠です。
【繰下げ受給(70歳〜75歳等)を検討してもよい人の条件】 1. 70歳以降も十分な勤労収入や不労所得がある人(年金に頼らず生活費を賄える)
2. 健康状態が極めて良好で、家系的に長寿の傾向が強い人
3. 病気や要介護状態になった際の手元流動性(民間保険や預貯金)が十分にある人
【原則通り65歳(または繰上げ)で受給すべき人の条件】 1. 持病や健康不安があり、早期に引退生活を送りたい人
2. 手元の金融資産が少なく、日々の生活防衛資金を確保したい人
3. 税金や社会保険料の負担増を抑え、可処分所得の効率を最大化したい人
【小泉進次郎 年金 80歳】に関するよくある質問(FAQ)
Q1:小泉進次郎氏は本当に「年金を80歳からにする」と言ったのですか?
A1:いいえ、「80歳からの支給を義務付ける」と発言した事実はありません。小泉氏が提案したのは、本人が希望する場合に受給開始を遅らせて受給額を増やせる「繰下げ受給」の上限年齢を80歳まで選べるようにするという選択肢の拡大です。
Q2:将来、年金の受給開始年齢(原則65歳)が80歳に引き上げられる可能性はありますか?
A2:現在の日本の平均寿命(男性約81歳、女性約87歳)を考慮すると、原則の受給開始年齢を80歳に引き上げることは現実的に不可能です。厚生労働省の年金改革議論においても、原則受給年齢を80歳にする議論は行われていません。
Q3:年金を80歳まで受け取らない場合、毎月の年金はどれくらい増えますか?
A3:現行の繰下げ増額率(1ヶ月あたり+0.7%)をそのまま適用した場合、65歳から15年間遅らせることで受給額は+126%(約2.26倍)になります。ただし、損益分岐点は92歳前後となり、所得税や社会保険料の負担も重くなる点に注意が必要です。
まとめ:誤情報に惑わされず資産形成と受給戦略を見極める
小泉進次郎氏の「年金80歳」をめぐる騒動は、政策論の切り取りと国民の年金不安が結びついた典型的な情報氾濫の事例でした。「80歳まで年金がもらえなくなる」という言説は明確な誤解であり、現行の65歳原則支給が根底から覆されたわけではありません。
しかし同時に、少子高齢化が進む日本において、社会保障の持続可能性を保つための制度改定が今後も続いていくことは紛れもない事実です。繰下げ受給枠の柔軟化や定年延長の議論は、裏を返せば「長く働くこと」を促す社会構造へのシフトを意味しています。センセーショナルな見出しやデマに右往左往することなく、正確な制度理解に基づいた長期的な受給計画と資産形成を進めることが、私たち一人ひとりに求められています。 (出典: 小泉進次郎 年金 80歳(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
